Steuererklärung: Klingbeil plant digitale Abgabepflicht
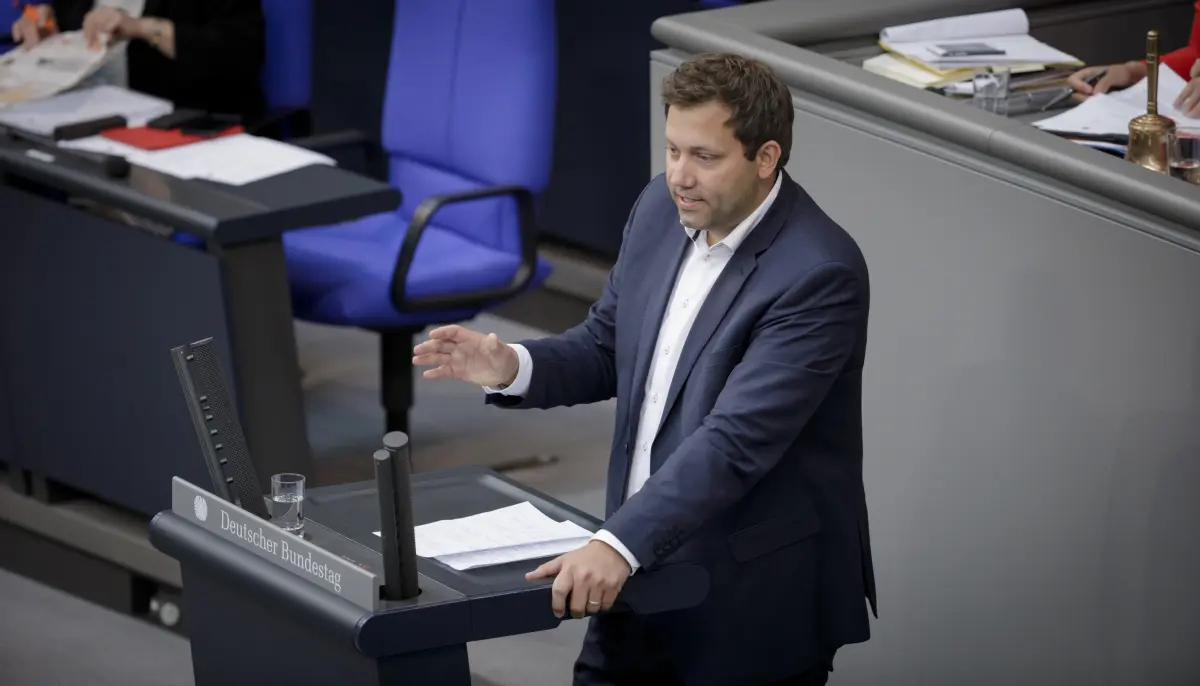
Klingbeil plant digitale Steuerpflicht: Was sich für Arbeitnehmer und Rentner ändern soll
Die Steuererklärung auf Papier soll einem Medienbericht zufolge weitgehend verschwinden. Ein Gesetzentwurf aus dem Finanzministerium sieht auch Änderungen bei Abfindungen, Nebeneinkünften und den Steuerklassen III und V vor. Beschlossen ist das Paket bislang nicht.
Stand: 13. November 2026
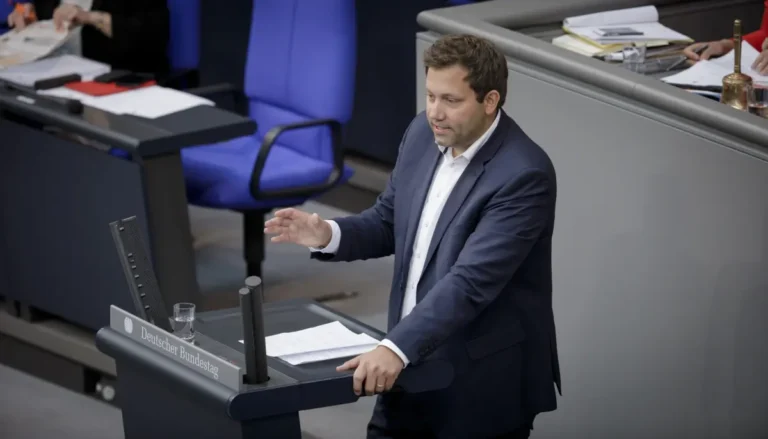
Berlin. Bundesfinanzminister Lars Klingbeil (SPD) will die elektronische Einkommensteuererklärung offenbar zur Regel für alle machen. Nach einem Bericht des Handelsblatts soll die bisherige Übermittlungspflicht ausgeweitet werden und künftig auch Arbeitnehmer und Rentner erfassen. Die Pläne gehören zum „Steuervereinfachungsgesetz 2027“, dessen Entwurf nach Angaben der Zeitung derzeit innerhalb der Bundesregierung abgestimmt wird.
Für Menschen, die ihre Erklärung bisher auf Papier abgeben, würde sich damit der Zugang zum Finanzamt ändern. Eine allgemeine neue Pflicht, überhaupt eine Steuererklärung einzureichen, lässt sich daraus nicht ableiten: Die Frage, wer eine Erklärung abgeben muss, ist von der vorgeschriebenen Übermittlungsform zu unterscheiden.
Papiererklärung soll weitgehend entfallen
Nach dem vorliegenden Bericht umfasst der Entwurf 28 Maßnahmen. Die elektronische Abgabe soll den Aufwand in den Finanzämtern verringern und die Bearbeitung beschleunigen. Ob und unter welchen Voraussetzungen Papiererklärungen künftig noch möglich wären, lässt sich ohne Prüfung des vollständigen Entwurfs nicht abschließend beurteilen.
Bisher ist die Abgabe auf Papier grundsätzlich weiterhin zulässig, sofern keine gesetzliche Pflicht zur elektronischen Übermittlung besteht. Das Berliner Serviceportal nennt für die Einkommensteuererklärung ausdrücklich die elektronische Übermittlung sowie die Abgabe per Post oder persönlich. Bei Einkünften aus gewerblicher, freiberuflicher oder land- und forstwirtschaftlicher Tätigkeit ist die elektronische Übermittlung dagegen bereits vorgeschrieben; besondere Härtefälle sind ausgenommen.
Eine elektronische Erklärung muss dabei nicht mit einer kostenpflichtigen Steuersoftware erstellt werden. Als Übermittlungsweg steht auch das Portal Mein ELSTER zur Verfügung.
Steuerfreie Abfindungen mit engen Voraussetzungen
Bei Abfindungen sieht das bereitgestellte Material eine Steuerbefreiung für Beträge bis zu 5.000 Euro vor. Sie wäre an mehrere Bedingungen geknüpft: Innerhalb von vier Monaten müsste eine neue Beschäftigung aufgenommen werden, die anschließend mindestens sechs Monate ununterbrochen besteht. Die Abfindung müsste zudem tarifvertraglich geregelt sein.
Die Begünstigung soll dem Bericht zufolge erstmals für den Veranlagungszeitraum 2027 gelten und nur Zahlungen nach dem 31. Dezember 2026 erfassen. Eine pauschale Steuerfreiheit für jede kleine Abfindung wäre das damit nicht.
Höhere Grenze bei bestimmten Nebeneinkünften
Geplant ist außerdem, die Grenze für bestimmte Nebeneinkünfte, die eine Pflichtveranlagung auslösen, von 410 auf 800 Euro anzuheben.
Die bisherige Regelung steht in § 46 Einkommensteuergesetz. Bei Arbeitnehmern können einkommensteuerpflichtige Einkünfte ohne Lohnsteuerabzug von mehr als 410 Euro eine Steuererklärung erforderlich machen. Das Gesetz nennt daneben weitere Gründe für eine Pflichtveranlagung.
Die geplanten 800 Euro wären deshalb weder ein allgemeiner neuer Steuerfreibetrag noch eine Garantie, unterhalb dieser Summe keine Erklärung abgeben zu müssen. Auch die Aussage, Rentner müssten künftig erst bei Nebeneinkünften über 800 Euro eine Steuererklärung einreichen, wäre zu pauschal.
Steuerklassen III und V: Umstellung ab 2030 vorgesehen
Nach dem bereitgestellten Bericht sollen die Steuerklassen III und V ab Januar 2030 durch ein automatisiertes Faktorverfahren ersetzt werden. Dabei würde der monatliche Lohnsteuerabzug stärker auf die Einkommensverteilung zwischen den Partnern abgestimmt.
Dass das Finanzministerium an einer solchen Umstellung arbeitet, bestätigte auch das ARD-Hauptstadtstudio unter Berufung auf Ministeriumskreise. Die gemeinsam geschuldete Einkommensteuer würde sich durch den Wechsel des Abzugsverfahrens allein nicht verändern. Verschieben würde sich vor allem, wie die laufenden Abzüge zwischen den Partnern verteilt werden.
Der geplante Bürokratieabbau setzt allerdings mehr voraus als einen bloßen Wechsel der Steuerklassen: Nach geltendem Recht kann auch Steuerklasse IV mit eingetragenem Faktor eine Pflichtveranlagung auslösen. Die entsprechende Vorschrift müsste für die angekündigte Entlastung ebenfalls geändert werden.
Politisch ist der Vorstoß umstritten. Bayerns Finanzminister Albert Füracker (CSU) lehnt die Abschaffung von III und V ab. Der finanzpolitische Sprecher der Unionsfraktion, Fritz Güntzler (CDU), hält eine Vereinfachung des Faktorverfahrens für möglich, ohne dafür die bisherigen Steuerklassen zu streichen.
Für Steuerpflichtige entsteht aus den berichteten Plänen noch keine neue Verpflichtung. Welche Regeln tatsächlich kommen, welche Ausnahmen gelten und wann die Umstellung beginnt, muss das Gesetzgebungsverfahren klären.
Quellen und Transparenz
- Handelsblatt: Interner Gesetzesentwurf Klingbeils große Steuervereinfachung, 13. November 2026. Ursprungsbericht über den internen Entwurf; der Bericht wurde über die Rechercheausgabe ausgewertet, der direkte Seitenaufruf war technisch eingeschränkt.
- Tagesschau: Was der Steuerklassen-Vorstoß für Paare ändern könnte, 11. November 2026. Ergänzender Bericht mit Angaben aus Ministeriumskreisen und politischen Reaktionen.
- Bundesministerium der Justiz / Bundesamt für Justiz: § 46 Einkommensteuergesetz – Veranlagung bei Bezug von Einkünften aus nichtselbständiger Arbeit, geltende Onlinefassung, abgerufen am 13. November 2026. Gesetzliche Primärquelle.
- Serviceportal Berlin: Einkommensteuer Erklärung abgeben (Pflichtveranlagung), abgerufen am 13. November 2026. Behördliche Informationen zu den bisherigen Übermittlungswegen.
Der vollständige interne Gesetzentwurf lag für diesen Beitrag nicht vor. Die Angaben zu seinen Einzelmaßnahmen beruhen auf dem bereitgestellten Material und dem Handelsblatt-Bericht. Sie beschreiben Planungen, kein bereits beschlossenes Recht.
🔔 Unabhängiger Journalismus lebt von Reichweite. Folgen Sie auf X, Linkedin oder Instagram und bleiben Sie informiert