EZB startet Pontes: Was jetzt wirklich beginnt
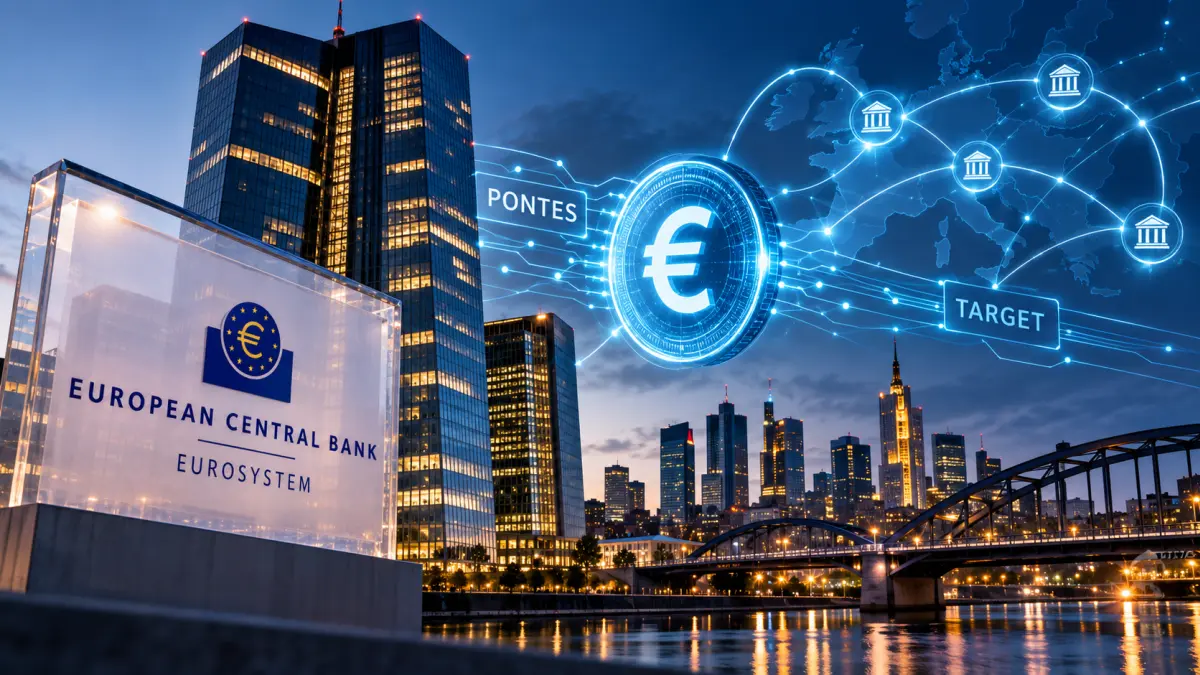
Pontes ist gestartet: Baut die EZB bereits die Infrastruktur für den digitalen Euro?
Am 21. September 2026 ist mit Pontes eine neue Infrastruktur des Eurosystems gestartet. Banken und Finanzmarktakteure können tokenisierte Vermögenswerte nun in Zentralbankgeld abrechnen. Parallel treibt die EZB den digitalen Euro voran. Doch sind beide Projekte wirklich Teile desselben Plans?
Der Umbau beginnt im Maschinenraum des Finanzsystems
Noch liegt kein digitaler Euro auf dem Smartphone von Millionen Europäern. Noch bezahlt niemand seinen Kaffee mit einer offiziellen EZB-Wallet. Dennoch verändert sich die technische Infrastruktur des europäischen Finanzsystems bereits.
Am 21. September 2026 hat das Eurosystem Pontes gestartet. Seit 9.15 Uhr dieses Tages war die Plattform nach Angaben der Europäischen Zentralbank erstmals für Abwicklungen geöffnet. Pontes ermöglicht es, Transaktionen mit tokenisierten Vermögenswerten in Zentralbankgeld abzuwickeln.
Das klingt technisch. Tatsächlich geht es aber um eine Grundfrage der kommenden Finanzwelt: Wie können Wertpapiere und andere Vermögenswerte, die auf Distributed-Ledger-Technologien gespeichert oder ausgegeben werden, mit sicherem Zentralbankgeld bezahlt werden?
Bislang treffen dabei häufig zwei Welten aufeinander: neue digitale Handelsplattformen auf der einen Seite und etablierte Zentralbank-Infrastrukturen auf der anderen. Pontes soll zwischen ihnen eine Brücke schlagen.
Was Pontes tatsächlich macht
Pontes verbindet DLT-basierte Marktinfrastrukturen mit den bestehenden TARGET-Diensten des Eurosystems. Dadurch kann der Geldteil einer Transaktion letztlich in Zentralbankgeld abgewickelt werden.
Die EZB bezeichnet den Start ausdrücklich als ersten Umsetzungsschritt ihrer Strategie für tokenisierte Finanzmärkte. Banken und Marktinfrastrukturen sollen schrittweise angeschlossen werden.
Damit hat Pontes erhebliche Bedeutung für den institutionellen Finanzmarkt.
Es wäre allerdings ungenau, Pontes bereits als „digitalen Euro für Banken“ zu bezeichnen. Zentralbankgeld zwischen Banken existiert seit Langem elektronisch. Neu ist vielmehr, dass dieses Zentralbankgeld nun gezielt für Transaktionen auf tokenisierten beziehungsweise DLT-basierten Märkten nutzbar gemacht wird.
Auch eine direkte technische Abhängigkeit des späteren digitalen Euro für Verbraucher von Pontes beschreibt die EZB bislang nicht. Für den digitalen Euro wird eine eigene Infrastruktur vorbereitet.
Appia soll den Finanzmarkt bis 2028 weiterentwickeln
Pontes ist dabei nur ein Teil einer größeren Strategie.
Unter dem Namen Appia arbeitet das Eurosystem seit März 2026 an einem langfristigen Konzept für tokenisierte Finanzmärkte. Bis 2028 soll daraus ein Blueprint für ein integriertes europäisches Finanzökosystem entstehen. Dabei geht es unter anderem um Standards, Marktstrukturen, verschiedene DLT-Netzwerke und die künftige Rolle des Zentralbankgeldes.
Pontes und Appia gehören deshalb zusammen: Pontes liefert eine kurzfristig nutzbare Brücke, während Appia die längerfristige Architektur untersucht.
Parallel dazu läuft jedoch ein anderes Projekt der digitale Euro für Bürger und Unternehmen.
Digitaler Euro: Pilot startet 2027
Hier wird es für Verbraucher konkreter.
Die EZB plant in der zweiten Jahreshälfte 2027 einen zwölfmonatigen Pilotversuch. Dafür wurden 36 Zahlungsdienstleister aus dem Euroraum ausgewählt. Beschäftigte des Eurosystems und ausgewählte Händler sollen eine Beta-Version unter realen Bedingungen testen – etwa bei Zahlungen zwischen Personen, in Cafeterien, Restaurants oder Online-Shops.
Die EZB nennt 2029 als möglichen Zeitpunkt, zu dem sie technisch für eine erste Ausgabe bereit sein möchte.
Das bedeutet jedoch nicht, dass der digitale Euro bereits beschlossen wäre.
Das Europäische Parlament stimmte im Juli 2026 dafür, Verhandlungen mit dem Rat über die gesetzliche Grundlage aufzunehmen. Erst nach Abschluss des Gesetzgebungsverfahrens könnte der EZB-Rat über eine tatsächliche Ausgabe entscheiden.
Von fertigen Verordnungen, die lediglich noch „aus der Schublade gezogen“ werden müssten, kann daher derzeit nicht gesprochen werden.
Die 3.000-Euro-Grenze ist noch keine beschlossene Grenze
Diskutiert wird auch eine Obergrenze für Guthaben in digitalen Euro.
Die oft genannten 3.000 Euro sind bislang jedoch keine festgelegte Grenze. Die europäischen Gesetzgeber hatten die EZB vielmehr gebeten, verschiedene hypothetische Haltegrenzen von bis zu 3.000 Euro pro Person auf ihre Auswirkungen auf die Finanzstabilität zu untersuchen.
Der Grund für eine mögliche Grenze liegt vor allem im Bankensystem: Würden Bürger große Summen von Geschäftsbankkonten in digitales Zentralbankgeld verschieben, könnten Banken erhebliche Einlagen verlieren.
Geplant ist deshalb unter anderem ein Mechanismus, bei dem Beträge oberhalb einer später festgelegten Grenze automatisch mit einem verknüpften Bankkonto verrechnet werden könnten.
Wird Bargeld dadurch verdrängt?
Hier beginnt die politische Debatte.
Der Rückgang von Bargeldzahlungen ist in vielen europäischen Ländern bereits unabhängig vom digitalen Euro zu beobachten. Daraus lässt sich jedoch nicht ableiten, dass Pontes oder der digitale Euro auf eine Abschaffung des Bargeldes angelegt wären.
Im Gegenteil: Die derzeitigen europäischen Gesetzesvorhaben verfolgen parallel das Ziel, Bargeldzugang und Bargeldannahme rechtlich stärker abzusichern. Die Position des Rates sieht vor, dass Mitgliedstaaten die Verfügbarkeit von Bargeld überwachen und gegebenenfalls Maßnahmen ergreifen müssen. Unternehmen sollen Bargeld grundsätzlich nicht pauschal ausschließen dürfen.
Auch das Europäische Parlament verbindet den digitalen Euro mit Regeln, die Bargeld zugänglich halten sollen.
Ob sich Verbraucher und Handel langfristig trotzdem stärker digitalen Bezahlformen zuwenden, ist eine andere Frage. Das wäre dann jedoch zunächst eine wirtschaftliche und gesellschaftliche Entwicklung keine bereits beschlossene Abschaffung von Bargeld.
Programmierbares Geld? Hier liegt ein entscheidender Unterschied
Besonders kontrovers diskutiert wird die Frage, ob eine digitale Zentralbankwährung künftig kontrollieren könnte, wofür, wann oder wie lange Geld ausgegeben werden darf.
Der derzeitige Entwurf sieht genau das nicht vor.
Die EZB unterscheidet ausdrücklich zwischen bedingten Zahlungen und programmierbarem Geld.
Bedingte Zahlungen könnten beispielsweise erst ausgelöst werden, wenn eine Ware geliefert wurde. Der digitale Euro selbst soll dagegen nicht mit Vorgaben versehen werden können, wonach er nur für bestimmte Produkte, Personen oder innerhalb eines bestimmten Zeitraums verwendet werden darf. Nach dem aktuellen Konzept soll er seinen Wert dauerhaft behalten.
Damit sind Szenarien wie ein automatisches Ablaufdatum des Geldes oder politisch festgelegte Verwendungsverbote kein Bestandteil des derzeit veröffentlichten Designs.
Auch eine Verzinsung ist nicht vorgesehen. Die EZB erklärt, dass digitale Euro, ähnlich wie Bargeld, keine Zinsen tragen sollen.
Das schließt politische Änderungen in ferner Zukunft nicht logisch aus. Für die Behauptung, solche Funktionen seien heute bereits vorgesehen, gibt es jedoch keine Grundlage.
Was ist mit der Privatsphäre?
Auch die Aussage, künftig seien sämtliche Zahlungen für Zentralbank und Staat vollständig transparent, lässt sich mit dem aktuellen Konzept nicht vereinbaren.
Bei Online-Zahlungen müssten Zahlungsdienstleister zwar weiterhin Vorgaben etwa zur Geldwäschebekämpfung erfüllen. Nach dem vorgesehenen technischen Modell soll das Eurosystem selbst aber Nutzer nicht anhand ihrer Zahlungsdaten identifizieren können.
Bei Offline-Zahlungen sollen persönliche Transaktionsdetails nach Angaben der EZB sogar nur Zahler und Empfänger kennen.
Wie belastbar diese Datenschutzarchitektur im späteren realen Betrieb sein wird, kann erst beurteilt werden, wenn endgültige Gesetzgebung, technische Spezifikationen und praktische Umsetzung feststehen.
Die Parallele zur Einführung des Euro hat Grenzen
Ein historischer Vergleich ist trotzdem interessant.
Der Euro wurde am 1. Januar 1999 zunächst als Währung für Buchgeld und elektronische Transaktionen eingeführt. Die Banknoten und Münzen folgten erst am 1. Januar 2002. Ab 1. März 2002 war der Euro im damaligen Euroraum alleinige gesetzliche Währung.
Auch damals begann ein großer monetärer Wandel also Jahre vor seiner sichtbaren Ankunft im Portemonnaie.
Daraus folgt jedoch nicht automatisch, dass Pontes heute dieselbe Funktion für den digitalen Euro übernimmt.
Die interessantere Entwicklung liegt woanders: Europa baut gleichzeitig einen tokenisierten institutionellen Finanzmarkt auf und bereitet eine digitale Form von Zentralbankgeld für Verbraucher vor. Beide Entwicklungen verändern die technische Architektur des europäischen Geld- und Zahlungsverkehrs.
Pontes zeigt, wie weit dieser Umbau im Hintergrund bereits fortgeschritten ist.
Der Startschuss für Pontes ist gefallen.
Ob daraus eines Tages auch der Startschuss für einen vollständig neuen Alltag des Euro wird, ist dagegen noch eine offene politische, rechtliche und technische Frage.
FAQ
Ist Pontes bereits der digitale Euro?
Nein. Pontes ist eine Infrastruktur für Finanzmarktteilnehmer, über die tokenisierte Vermögenswerte in Zentralbankgeld abgewickelt werden können. Der geplante digitale Euro für Verbraucher ist ein separates Projekt.
Ist der digitale Euro bereits beschlossen?
Nein. Das Gesetzgebungsverfahren läuft weiter. Erst nach einer europäischen Rechtsgrundlage könnte die EZB endgültig über die Ausgabe entscheiden.
Wird der digitale Euro 2027 eingeführt?
Nein. 2027 soll zunächst ein zwölfmonatiger Pilot mit 36 Zahlungsdienstleistern, ausgewählten Händlern und Beschäftigten des Eurosystems beginnen. Eine mögliche erste Ausgabe stellt die EZB für 2029 in Aussicht.
Gibt es bereits eine Grenze von 3.000 Euro?
Nein. Bis zu 3.000 Euro wurden von der EZB als hypothetische Haltegrenzen untersucht. Die tatsächliche Obergrenze ist noch nicht abschließend festgelegt.
Kann die EZB digitales Geld mit einem Ablaufdatum versehen?
Nach dem derzeitigen Konzept nicht. Die EZB erklärt ausdrücklich, dass der digitale Euro kein programmierbares Geld sein soll und nicht auf bestimmte Zwecke oder Nutzungszeiträume beschränkt werden soll.
Quellen
Europäische Zentralbank, 21. September 2026: Start von Pontes und Abwicklung tokenisierter Vermögenswerte in Zentralbankgeld.
Europäische Zentralbank, 11. März 2026: Appia-Roadmap für ein europäisches tokenisiertes Finanzökosystem.
Europäische Zentralbank, 14. Juli 2026: Auswahl von 36 Zahlungsdienstleistern für den Digital-Euro-Pilot.
Europäische Zentralbank, aktualisiert August 2026: FAQ zum digitalen Euro, Haltegrenzen, Datenschutz und Programmierbarkeit.
Europäisches Parlament, 9. Juli 2026: Mandat für Verhandlungen über die Verordnung zum digitalen Euro.
Rat der Europäischen Union, 19. Dezember 2025: Verhandlungsposition zum digitalen Euro und zur Sicherung von Bargeldzugang und Bargeldannahme.
🔔 Unabhängiger Journalismus lebt von Reichweite. Folgen Sie auf X, Linkedin oder Instagram und bleiben Sie informiert